Historiallinen KHO:2026:79 -päätös: ETA-alueen ulkopuolisten vedonlyöntien pelipanokset ovat vähennyskelpoisia verotuksessa
Korkein hallinto-oikeus (KHO) antoi lokakuussa 2026 merkittävän ennakkopäätöksen KHO:2026:79, joka muuttaa ETA-alueen ulkopuolisen vedonlyönnin verotuskäytäntöä suomalaisten pelaajien eduksi.
Aiemmin Verohallinto on verottanut ETA-alueen ulkopuolelta (kuten Curacaolta tai Iso-Britanniasta) saatuja voittoja bruttona ja estänyt tappiollisten panosten vähentämisen. KHO ratkaisi asian toisin: vedonlyöjän maksettujen pelipanosten määrä on luonnollinen vähennys eli tulonhankkimiskulu.
Miten päätös vaikuttaa luvuissa? (Käytännön esimerkit)
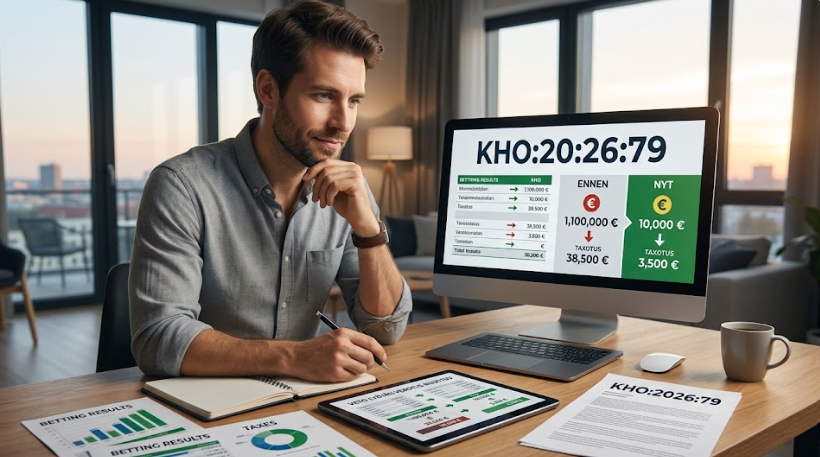
Oletetaan pelaaja, joka panostaa vuoden aikana ETA-alueen ulkopuolisella sivustolla (esim. Curacaon lisenssillä) yhteensä 100 000 euroa ja voittaa pelikierroksilta ja vedoista yhteensä 110 000 euroa. Pelaajan todellinen nettovoitto (puhdas voitto) on tällöin 10 000 euroa.
Oletetaan esimerkkilaskelmassa pelaajan marginaaliveroprosentiksi 35 %:
| Laskentatapa | Vanha käytäntö (Verohallinto) | Uusi käytäntö (KHO:2026:79) |
| Koko vuoden voittovedot / bruttovoitot | 110 000 € | 110 000 € |
| Asetetut panokset / tulonhankkimiskulut | 0 € (Ei saanut vähentää) | 100 000 € (Saa vähentää) |
| Verotettava tulo | 110 000 € | 10 000 € |
| Maksettava vero (esim. 35 % verolla) | 38 500 € | 3 500 € |
| Pelaajan käteen jäävä tulo / tulos | -28 500 € (Pakkaselle!) | +6 500 € (Plussalle) |
Huomio: Vanhan tulkinnan mukaan vedonlyöjä joutui maksamaan veroja enemmän kuin mitä oli edes voittanut koko vuotena. Uuden linjauksen ansiosta vero maksetaan vain todellisesta käteen jäävästä tuloksesta (nettovoitosta).
Tärkeimmät muutokset pähkinänkuoressa
| Aihe | Vanha käytäntö (Verohallinto) | Uusi KHO:2026:79 -linjaus |
| Voittojen verotus (ETA-alue) | Verovapaata (MGA, EMTA jne.) | Säilyy edelleen verovapaana |
| Voittojen verotus (ETA:n ulkopuolella) | Verotettiin bruttoina ilman panosvähennyksiä | Verotettavasta tulosta saa vähentää pelipanokset |
| Vedonlyönnin luonne | Pidettiin usein satunnaisina voittoina | Katsottiin tulonhankkimistoiminnaksi |
| Oikeudenkäyntikulut | Pelaaja joutui vastaamaan kuluistaan | Verohallinto velvoitettiin korvaamaan pelaajan kulut |
Mitä vedonlyöjän tulee ottaa huomioon?
- Kirjanpito on ehdoton vaatimus: Jotta panokset voidaan vähentää verotuksessa, jokaisesta vedosta ja panoksesta tulee olla esittää selkeä tositteellinen pelihistoria ja kuitti.
- ETA-sivustot helppoudessa omassa luokassaan: Maltan (MGA) ja Viron (EMTA) lisensseillä toimivat kasinot ja vedonlyöntisivustot ovat suomalaisille edelleen vaivattomimpia, sillä niistä saatavia voittoja ei tarvitse ilmoittaa verottajalle lainkaan.
- Muiden kulujen vähentäminen: KHO palautti asian muilta osin (kuten työhuone-, internetyhteys- ja työvälinekulujen osalta) uudelleen arvioitavaksi, joten niiden vähennyskelpoisuutta arvioidaan tapauskohtaisesti.
Yhteenveto veroratkaisusta
Ratkaisu KHO:2026:79 poistaa kohtuuttoman tilanteen, jossa pelaaja saattoi joutua konkurssiin verojen vuoksi, vaikka vedonlyönti olisi ollut vain niukasti voitollista. Tämä tekee ETA-alueen ulkopuolisesta vedonlyönnistä huomattavasti turvallisempaa ja reilumpaa tavoitteellisille pelaajille. Kannattaa myös lukea sivustomme vedonlyönti ja kasinobonukset osio. Siellä kerromme miten ja mistä pelaaja nyt ja jatkossa löytää parhaat ja uusimmat bonukset pelaamiseen.